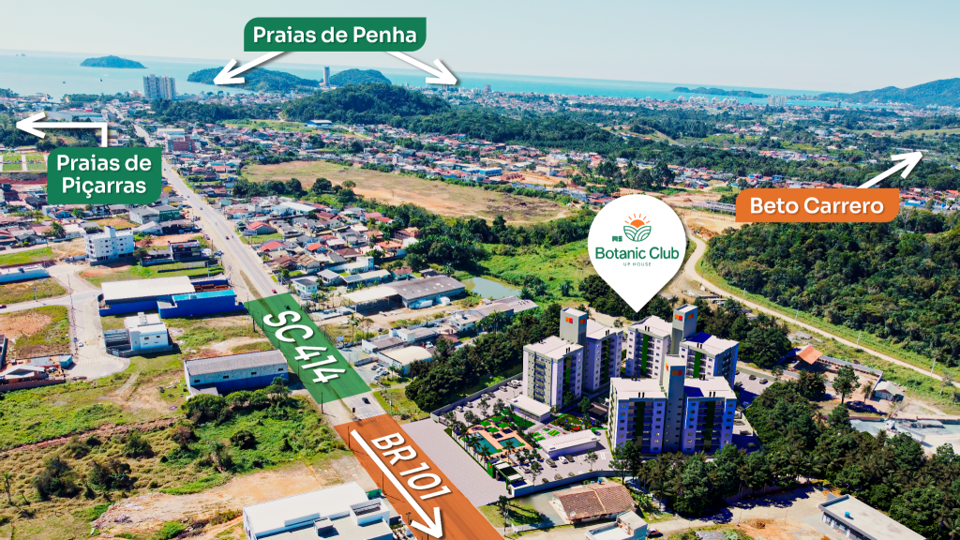
Comprar um apartamento no litoral de Santa Catarina começa muito antes da assinatura do contrato. Em cidades como Barra Velha, Balneário Piçarras, Itajubá e Penha, entender como o financiamento imobiliário se encaixa no seu orçamento ajuda a comparar oportunidades com mais clareza, seja para morar, investir ou adquirir uma unidade na planta.
Este guia mostra como organizar a etapa financeira da compra, o que observar na simulação, quais documentos costumam ser solicitados e como relacionar o crédito à escolha do imóvel. O objetivo é dar previsibilidade à decisão, sem substituir a análise do banco, da construtora ou de profissionais habilitados.
O primeiro passo é definir o orçamento total da compra
O preço anunciado é apenas um dos elementos da decisão. Antes de visitar empreendimentos ou reservar uma unidade, vale separar a entrada disponível, a parcela que cabe no orçamento mensal e os custos que podem surgir na formalização, como avaliação, tributos, registro e despesas previstas no contrato.
Uma forma prática de começar é usar uma simulação como cenário de planejamento. A CAIXA orienta que a simulação anteceda a análise de crédito e apresente prazo, prestação e outras condições possíveis. O resultado não representa aprovação definitiva, mas ajuda a entender a faixa de compra antes de avançar.
Entrada, parcela, prazo e custos
Compare quatro pontos antes de avançar. Primeiro, veja quanto está disponível para a entrada sem usar toda a sua reserva financeira. Depois, avalie se a parcela permanece adequada em meses com outras despesas. Em seguida, compare a relação entre prazo, prestação e custo do crédito, em vez de olhar somente o valor inicial. Por fim, confirme os custos de aquisição que não fazem parte do preço anunciado para evitar surpresas quando a negociação estiver mais avançada.
Como funciona o caminho do financiamento imobiliário
Em linhas gerais, o processo reúne uma simulação, a análise de crédito, a análise do imóvel e a assinatura do contrato. A instituição financeira avalia a documentação do comprador e, depois, as condições do imóvel que será usado como garantia da operação. Por isso, a escolha da unidade e a organização financeira precisam caminhar juntas.
Na aquisição de imóvel novo, a orientação oficial da CAIXA também destaca a simulação, a análise cadastral, a avaliação do imóvel e a assinatura como etapas centrais. As condições efetivas dependem da linha de crédito, do perfil do comprador, do imóvel e das regras vigentes no momento da contratação.
1. Simulação e capacidade de compra
Nesta fase, o comprador informa dados de renda, valor do imóvel, entrada e prazo desejado para obter um cenário inicial. Use esse momento para comparar diferentes preços e entender se uma unidade com mais metragem, suíte, vaga ou localização mais próxima da praia ainda se encaixa no seu planejamento.
2. Análise de crédito e documentação
Depois da escolha inicial, o banco ou correspondente verifica os documentos e as condições de crédito. Para imóvel novo, a documentação inicial costuma incluir identificação oficial, comprovantes de renda e, conforme o caso, a declaração de Imposto de Renda. A lista completa pode variar de acordo com a instituição, a composição de renda e a modalidade contratada.
3. Avaliação do imóvel e contrato
A análise do imóvel é uma etapa própria. Ela considera a documentação e as condições da unidade, além do valor de referência utilizado na operação. Só depois da aprovação das etapas aplicáveis ocorre a formalização do contrato. Por isso, é importante confirmar dados como endereço, área privativa, situação da obra, memorial e condições comerciais antes da assinatura.
Compra pronta e imóvel na planta exigem planejamentos diferentes
Um apartamento pronto normalmente concentra a negociação e a formalização em um período mais curto. Já um imóvel na planta pode ter um fluxo com sinal, parcelas durante a obra, reforços e uma etapa de crédito ou quitação na entrega das chaves, conforme o contrato comercial. Não existe uma estrutura única para todos os empreendimentos.
Ao comparar lançamentos, peça uma visão clara do fluxo de pagamento e pergunte qual parte é paga diretamente à construtora, qual etapa pode depender de crédito bancário e quais índices ou condições estão previstos. Para aprofundar essa análise, veja o guia da GDO sobre imóveis na planta em Barra Velha.
O FGTS pode fazer parte da estratégia, quando as regras forem atendidas
Em algumas modalidades, o FGTS pode ser utilizado na compra, amortização, liquidação ou pagamento de parte das prestações. A elegibilidade não é automática. Ela depende das regras do sistema, do contrato, do comprador e do imóvel. Consulte sempre as condições atualizadas com a instituição financeira antes de considerar esse recurso no valor de entrada.
Tratar o FGTS como possibilidade, e não como valor já garantido, torna o planejamento mais seguro. Assim, a busca por imóveis não fica condicionada a uma aprovação que ainda não foi formalizada.
Documentos e informações que ajudam a ganhar tempo
Organizar os documentos pessoais antes de encontrar o imóvel ideal reduz a chance de atrasos na fase de crédito. Além da documentação do comprador, a negociação exige atenção aos documentos do imóvel e do empreendimento, especialmente quando a unidade ainda está em construção.
- Documento de identificação e comprovantes de renda atualizados.
- Declaração de Imposto de Renda e recibo de entrega, quando solicitados.
- Informações sobre a composição de renda, se houver mais de um comprador.
- Proposta comercial e fluxo de pagamento detalhado.
- Dados do imóvel, como localização, área, vaga, memorial e situação documental aplicável.
Se esta é sua primeira aquisição, complemente a organização com o checklist para comprar o primeiro imóvel no litoral de Santa Catarina.
Como comparar apartamentos no litoral sem escolher só pela parcela
Uma parcela compatível é importante, mas não deve ser o único critério. Compare localização, planta, padrão do condomínio, posição da unidade, número de vagas, potencial de uso e o fluxo de pagamento completo. Um apartamento em Itajubá, no Centro de Balneário Piçarras, no Itacolomi ou em Penha pode atender objetivos diferentes, mesmo quando os preços parecem próximos.
Também vale avaliar o que será mais relevante para sua rotina ou estratégia. Quem busca moradia pode priorizar acesso, comércio e serviços. Quem considera investimento pode observar liquidez, vocação da região e características da unidade que ampliem a procura futura. O guia sobre como comparar apartamento perto da praia ajuda a estruturar essa decisão.
Três perguntas para levar à visita ou ao atendimento
- Qual é o fluxo de pagamento completo até a entrega das chaves ou a assinatura?
- Quais características da unidade estão incluídas no valor anunciado?
- Quais documentos e etapas preciso concluir para avançar com segurança?
As respostas transformam o financiamento em uma etapa organizada da compra, e não em uma decisão tomada somente pela urgência de uma oportunidade.
Conheça opções para comparar com a GDO
A GDO Negócios Imobiliários pode ajudar você a comparar apartamentos, entender o fluxo comercial de cada empreendimento e organizar as próximas etapas da busca no litoral norte de Santa Catarina. Fale com a equipe para verificar disponibilidade e condições atualizadas.
MS Botanic Club Up House | Unidade 301
Nossa Senhora de Fátima, Penha - SCR$ 548.588

MS Itajubá | Soul House
Itajubá, Barra Velha - SCR$ 942.438

Grant Vista
Itajuba, Barra Velha - SCR$ 1.398.158
Importante: este conteúdo é informativo. A aprovação de crédito, as taxas, os prazos, a possibilidade de uso do FGTS e os documentos necessários dependem da análise da instituição financeira e das regras vigentes.